


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX


Citations
Analyse
Utilisateur
24/7
Calendrier économique
Education
Données
- Des noms
- Dernier
- Précédent








Découvrez ce qu'est une vente à perte, comment fonctionne la règle des 61 jours, quand les pertes sur actions ne sont pas autorisées et comment éviter les ventes à perte grâce à des exemples pratiques.
Une opération de vente à perte (ou « wash sale ») consiste à vendre une action ou un titre à perte et à racheter le même placement ou un placement sensiblement identique dans les 30 jours précédant ou suivant la vente. Selon la réglementation fiscale américaine (IRS), la perte n'est généralement pas déductible immédiatement. Comprendre le délai de 61 jours permet aux investisseurs d'éviter des conséquences fiscales imprévues lors de la vente de placements à perte.
Une opération de vente à perte (ou « wash sale ») se produit lorsqu'un investisseur vend des actions ou des titres à perte et acquiert des placements sensiblement identiques dans un délai imparti. L'administration fiscale américaine (IRS) refuse la déduction immédiate de la perte, car l'investisseur a de fait conservé une position d'investissement similaire.
Par exemple, supposons que vous achetiez 100 actions d'une société pour 5 000 $ et les revendiez ensuite pour 4 000 $, réalisant ainsi une perte de 1 000 $. Si vous rachetez des actions sensiblement identiques pendant la période de vente à perte, vous ne pouvez généralement pas déduire immédiatement cette perte de 1 000 $.
La règle du « wash sale » empêche les investisseurs de déduire les pertes en capital à des fins fiscales tout en conservant rapidement un niveau d'exposition au capital quasiment identique. Sans cette restriction, un investisseur pourrait vendre une action en baisse pour réaliser une perte fiscale, puis la racheter immédiatement tout en conservant son investissement.
Cette règle n'interdit pas la vente et le rachat de titres. Elle modifie plutôt les conditions de déduction de la perte réalisée. Dans la plupart des opérations sur comptes imposables, la perte non déductible est ajoutée au prix de revient des actions de remplacement, reportant ainsi l'avantage fiscal jusqu'à la vente de ces actions.
Une opération de vente à perte peut se produire autrement que par un simple achat d'actions. Les règles de l'IRS peuvent s'appliquer lorsque vous :
Cette règle peut également s'appliquer lorsque votre conjoint ou une société que vous contrôlez acquiert des titres sensiblement identiques pendant la période de restriction. Par conséquent, la vente d'actions sur un compte n'empêche pas automatiquement une opération de vente à perte si un achat admissible est effectué par l'intermédiaire d'un autre compte ou par une personne liée.
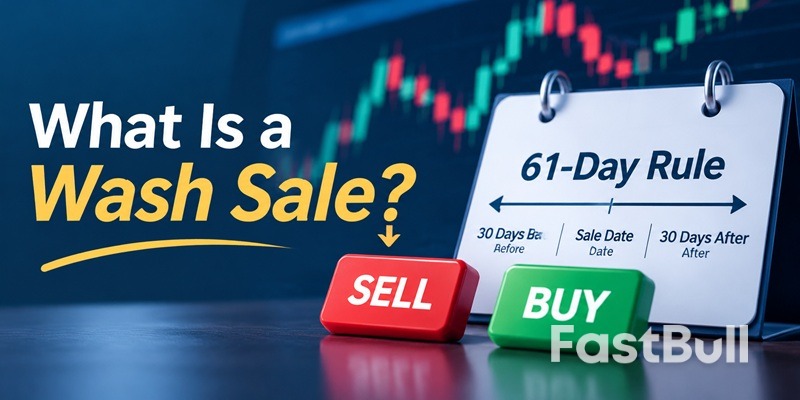
La règle relative aux ventes à perte s'applique à une période de 61 jours calendaires comprenant les 30 jours précédant la vente, la date de la vente elle-même et les 30 jours suivant la vente. Les investisseurs doivent examiner les transactions effectuées de part et d'autre de la date de la vente.
Supposons que vous vendiez des actions à perte le 15 mai. Votre période de vente à perte s'étend du 15 avril au 14 juin, soit 61 jours calendaires.
If you buy substantially identical securities within this window, the corresponding loss may be disallowed. To avoid triggering the rule through a replacement purchase, you generally need to wait until June 15, the 31st day after the sale, before buying the same or substantially identical securities again.
The IRS does not provide a universal list of investments that qualify as substantially identical. Instead, it evaluates the facts and circumstances of each transaction.
Buying the same company's stock after selling it at a loss is a straightforward example. However, the analysis can become more complicated with different share classes, convertible securities, options, and investment funds.
Generally, stocks issued by two different corporations are not substantially identical. However, exceptions may apply, including certain securities involved in corporate reorganizations.
ETFs and mutual funds require particular attention. Two funds with similar holdings or investment objectives are not automatically substantially identical, but investors should not assume that switching between funds always avoids the rule.
Yes. Investors should not assume that using different brokerage accounts automatically avoids a wash sale. The rules can apply to qualifying purchases made outside the account where the original loss occurred.
For example, if you sell shares at a loss and your spouse buys substantially identical shares within the restricted period, the transaction may still trigger a wash sale.
IRA transactions are especially important. If you sell shares at a loss in a taxable brokerage account and acquire substantially identical shares in your traditional IRA or Roth IRA within the 61-day window, the loss is disallowed. Unlike a typical taxable-account wash sale, the loss is not added to the IRA's cost basis.
Broker reporting also has limitations. Form 1099-B generally identifies wash sale losses when replacement securities have the same CUSIP and are purchased in the same account. Transactions across different accounts may not be reported automatically, so investors should review their own records.
The main consequence of a wash sale is that the investor cannot deduct the affected capital loss on the original sale. However, the loss is not necessarily gone forever. Its treatment depends on how and where the replacement investment was acquired.
In most cases involving a replacement purchase in a taxable brokerage account, the disallowed loss is added to the cost basis of the replacement shares. This is known as a basis adjustment.
For example, suppose you have a $500 disallowed loss and purchase replacement shares for $2,000. Your adjusted cost basis becomes $2,500 ($2,000 + $500). When you eventually sell those shares, the higher basis generally reduces your taxable gain or increases your deductible loss.
However, an important exception applies to purchases made through an IRA or Roth IRA. In this situation, the disallowed loss is not added to the IRA's basis. As a result, the tax benefit may be permanently lost rather than deferred to a future sale.
A wash sale does not carry a separate fixed-dollar penalty simply because the transaction occurs. The direct tax consequence is that the affected loss cannot be deducted on the original sale.
However, incorrectly claiming a disallowed loss on a tax return can result in an incorrect tax calculation. If this causes an underpayment, the investor may also face applicable interest or tax penalties under normal IRS rules.
Wash sale transactions are generally reported on Form 8949, which is used to report sales and other dispositions of capital assets.
If you receive Form 1099-B, your broker may report a disallowed wash sale loss in Box 1g when the transaction meets the applicable reporting requirements. However, the absence of a reported wash sale does not mean the loss is automatically deductible.
When reporting a wash sale on Form 8949:
Investors should reconcile brokerage statements and their own transaction records before filing, particularly when purchases involve multiple accounts or securities acquired outside a regular brokerage account.
Actual trading scenarios make the wash sale rule easier to understand. The following examples show how timing and replacement share quantities affect the amount of loss investors can deduct.
Suppose you purchase 100 shares of XYZ stock at $50 per share, investing $5,000. The stock falls to $40, and you sell all 100 shares for $4,000, realizing a $1,000 capital loss.
Ten days later, you buy back 100 shares at $39 per share, paying $3,900. Because you repurchased substantially identical stock within 30 days of the loss sale, the entire $1,000 loss is disallowed for the current tax year.
The disallowed loss is added to the replacement shares' cost basis. Your adjusted basis becomes $4,900 ($3,900 + $1,000), or $49 per share. You generally recognize the deferred tax loss when you eventually sell the replacement shares, provided another wash sale does not apply.
The wash sale rule also looks backward. Suppose you purchase 40 additional shares of XYZ stock on May 1 and sell 100 existing shares at a loss on May 15.
If those 40 shares are matched to 40 of the shares sold, the loss attributable to those 40 shares is disallowed. For example, if the total loss is $1,000 and each share has an equal $10 loss, $400 is disallowed while the remaining $600 can generally be deducted.
This is why investors need to review purchases made before selling a losing investment, not just transactions that occur afterward.
A wash sale does not necessarily disallow the entire loss if you repurchase fewer shares than you sold.
For example, you sell 100 shares at a loss of $10 per share, creating a total loss of $1,000. If you purchase only 60 substantially identical shares within the 30-day window, the loss associated with those 60 matching shares, or $600, is disallowed. The remaining $400 can generally be deducted.
The $600 disallowed amount is added to the cost basis of the 60 replacement shares. The actual matching and basis adjustment depend on the shares acquired and sold, so investors should retain detailed transaction records.
Investors can avoid most wash sale complications by planning purchases and sales around the 61-day window. This is particularly important when using tax-loss harvesting to offset capital gains.
The simplest approach is to avoid buying substantially identical securities during the 30 days before and 30 days after selling an investment at a loss.
For example, if you sell shares at a loss on May 15, generally wait until June 15 before repurchasing substantially identical shares. Also review purchases made during the 30 days before the sale.
If you want to maintain market exposure while harvesting a tax loss, consider replacing the security with a genuinely different investment rather than immediately buying it back.
For example, an investor selling an individual technology stock might consider a diversified fund with different holdings and investment characteristics. However, switching between two ETFs does not automatically avoid the wash sale rule. Whether securities are substantially identical depends on the facts and circumstances.
Automatic transactions can trigger wash sales even when investors do not actively place new orders. Before selling an investment at a loss, review:
La tenue de registres détaillés des transactions facilite la gestion de la compensation des pertes fiscales, notamment en fin d'année fiscale, lorsque les investisseurs peuvent chercher à réaliser leurs pertes avant le 31 décembre.
Tous les investissements ne sont pas soumis aux mêmes règles en matière de vente à perte. Les cryptomonnaies et les actions versées aux employés requièrent une attention particulière, car leur traitement fiscal dépend du type d'actif et du mode d'acquisition des actions.
En vertu de la législation fiscale fédérale américaine actuelle, la règle traditionnelle de la vente à perte s'applique généralement aux actions et aux titres, et non aux cryptomonnaies ordinaires. L'administration fiscale américaine (IRS) considère les cryptomonnaies telles que le Bitcoin comme des biens aux fins de l'impôt fédéral sur le revenu. Par conséquent, vendre du Bitcoin à perte et le racheter dans les 30 jours suivants n'entraîne généralement pas l'application de la règle traditionnelle de la vente à perte.
Toutefois, un projet de loi pourrait modifier ce traitement. La loi HR 10357, intitulée « Digital Asset Tax Certainty Act », étendrait les restrictions relatives aux opérations de vente fictive à certains actifs numériques négociés, avec un traitement particulier pour les stablecoins libellés en dollars américains éligibles. La commission des voies et moyens de la Chambre des représentants a examiné le projet de loi le 16 septembre 2026, mais son approbation ne le rend pas automatiquement loi. Les investisseurs sont invités à vérifier son état d'avancement avant de se fier au traitement actuel.
Une distinction importante concerne les titres tokenisés. Les actifs numériques qui sont considérés comme des actions ou des titres à des fins fiscales peuvent déjà être soumis aux règles existantes relatives aux opérations de vente à perte.
Oui. Les actions livrées par le biais d'unités d'actions restreintes (UAR) peuvent déclencher une opération de vente à perte si elles sont sensiblement identiques à des actions précédemment vendues à perte pendant la période de restriction.
Par exemple, supposons que vous vendiez des actions de votre employeur à perte et receviez des actions supplémentaires dans le cadre d'une attribution d'actions à attribution restreinte (RSU) dans les 30 jours suivants. Ces actions nouvellement acquises peuvent être considérées comme des actions de remplacement, annulant ainsi la perte à concurrence de la quantité correspondante.
L'attribution d'actions à attribution restreinte (RSU) ne signifie pas nécessairement que vous avez acquis des actions. Les modalités d'acquisition et de règlement sont importantes car la date d'attribution, la date d'acquisition et la date de livraison effective des actions peuvent différer.
Les investisseurs doivent également vérifier leur prix de revient. La juste valeur marchande des actions à attribution différée (RSU) incluse dans le salaire imposable constitue généralement le prix de revient initial de ces actions. Des informations erronées sur ce prix de revient peuvent amener les investisseurs à surestimer ou à sous-estimer leurs gains et pertes en capital.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


Le risque de perte dans la négociation d'instruments financiers tels que les actions, les devises, les matières premières, les contrats à terme, les obligations, les ETF et les crypto-monnaies peut être substantiel. Vous pouvez subir une perte totale des fonds que vous déposez auprès de votre courtier. Par conséquent, vous devez examiner attentivement si ce type de négociation vous convient, compte tenu de votre situation et de vos ressources financières.
Aucune décision d'investissement ne doit être prise sans avoir procédé soi-même à une vérification préalable approfondie ou sans avoir consulté ses conseillers financiers. Le contenu de notre site peut ne pas vous convenir car nous ne connaissons pas votre situation financière et vos besoins en matière d'investissement. Nos informations financières peuvent avoir un temps de latence ou contenir des inexactitudes, de sorte que vous devez être entièrement responsable de vos décisions en matière de négociation et d'investissement. La société ne sera pas responsable de vos pertes en capital.
Sans l'autorisation du site web, vous n'êtes pas autorisé à copier les graphiques, les textes ou les marques du site web. Les droits de propriété intellectuelle sur le contenu ou les données incorporées dans ce site web appartiennent à ses fournisseurs et marchands d'échange.
Non connecté
Se connecter pour accéder à d'autres fonctionnalités


Se connecter
S'inscrire


